
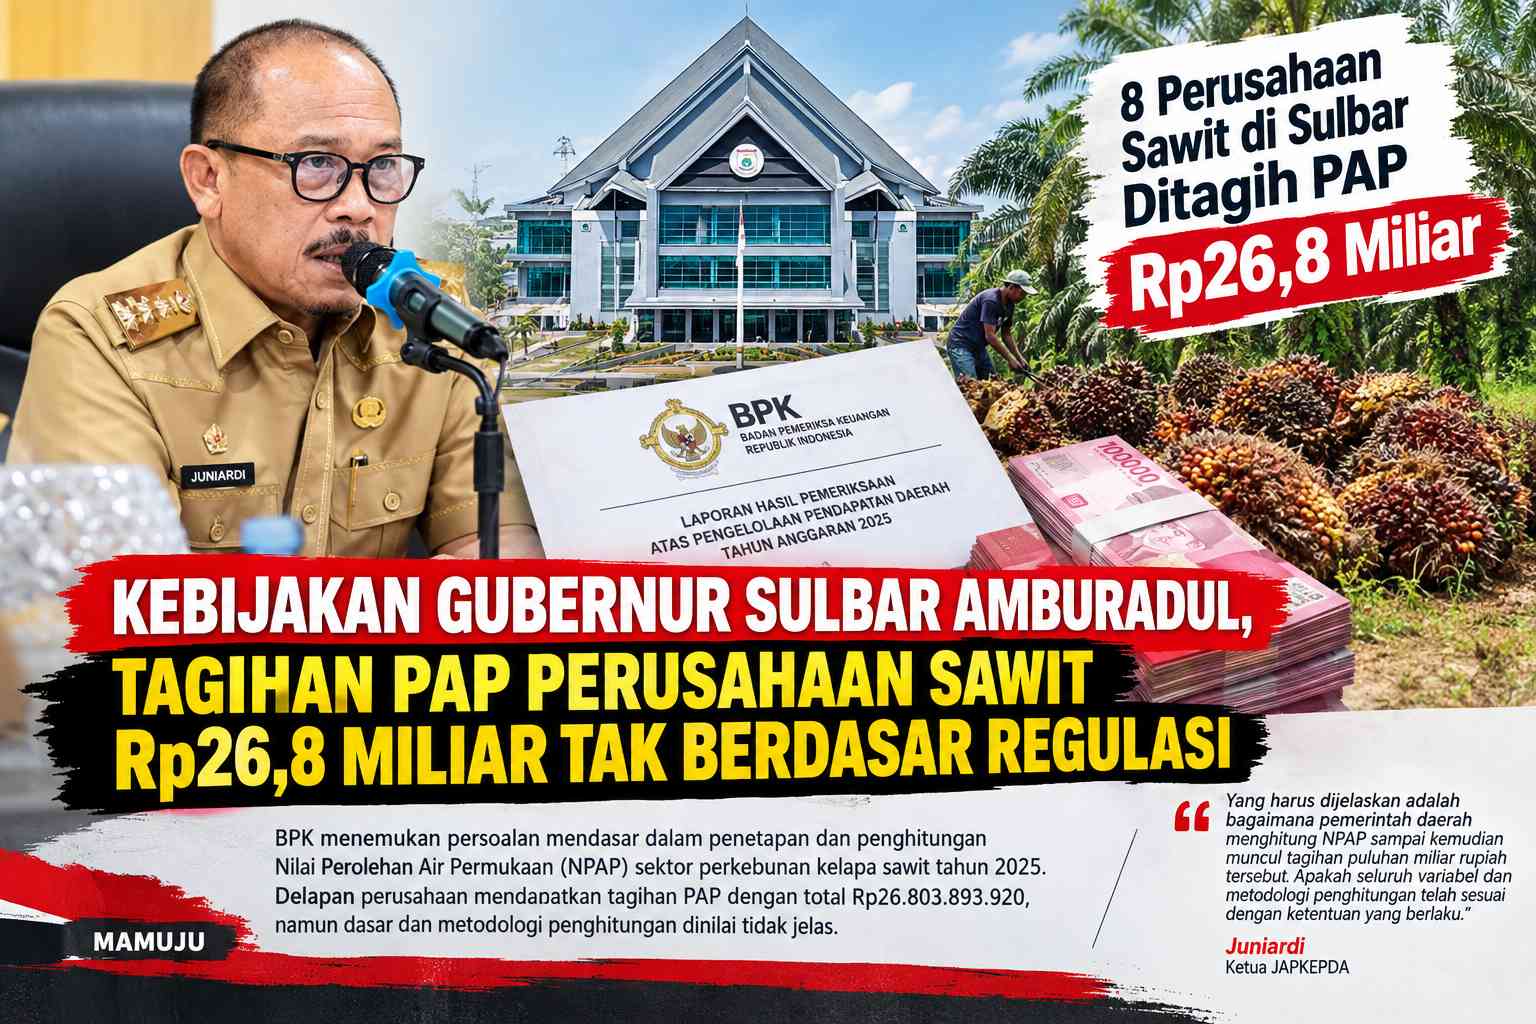
MAMUJU – Pengelolaan Pajak Air Permukaan (PAP) di lingkungan Pemerintah Provinsi Sulawesi Barat kembali menjadi sorotan. Badan Pemeriksa Keuangan (BPK) menemukan adanya persoalan mendasar dalam penetapan dan penghitungan PAP sektor perkebunan kelapa sawit tahun 2025.
Bukan sekadar persoalan administrasi perpajakan, temuan tersebut menyentuh langsung dasar hukum dan metodologi yang digunakan pemerintah daerah dalam menetapkan tagihan kepada wajib pajak. Bahkan, delapan perusahaan perkebunan sawit di Sulawesi Barat tercatat mendapatkan tagihan PAP dengan total mencapai Rp26.803.893.920.
Persoalannya, menurut temuan BPK, penetapan dan penghitungan Nilai Perolehan Air Permukaan (NPAP) yang menjadi dasar pengenaan PAP tersebut belum memiliki dasar yang jelas dan belum didukung metodologi penghitungan yang memadai.
Temuan itu menjadi perhatian Ketua Jaringan Pemerhati Kebijakan Pemerintah Daerah (JAPKEPDA), Juniardi, Senin (21/9/2026).
Menurut Juniardi, persoalan tersebut tidak semestinya dipandang sebagai kekeliruan teknis semata. Sebab, ketika pemerintah menerbitkan ketetapan pajak, dasar pengenaan dan metode penghitungannya harus dapat dipertanggungjawabkan secara hukum maupun faktual.
“Ini menyangkut uang yang dibebankan kepada wajib pajak. Karena itu, dasar hukum dan cara menghitungnya harus jelas, bukan menggunakan pendekatan yang tidak secara tegas diatur dalam regulasi,” demikian pokok sorotan Juniardi sebagaimana mengacu pada temuan BPK.
Temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan (LHP) atas Sistem Pengendalian Intern dan Kepatuhan terhadap Ketentuan Peraturan Perundang-undangan Pemerintah Provinsi Sulawesi Barat Tahun 2025 Nomor 13.B/T/LHP/DJPKN-VI.MAM/PPD.01/05/2026, yang diterbitkan BPK Perwakilan Provinsi Sulawesi Barat pada 25 Mei 2026.
Dalam LHP itu dijelaskan, Pergub Provinsi Sulawesi Barat Nomor 27 Tahun 2025 menetapkan NPAP sektor perkebunan secara tetap sebesar Rp200.000 per hektare per bulan. Namun, BPK menemukan bahwa ketentuan tersebut tidak digunakan BPKPD dalam menghitung NPAP sektor perkebunan sawit.
Berdasarkan hasil wawancara Tim BPK dengan Kepala Bidang Pendapatan, BPKPD justru menggunakan mekanisme perhitungan sektor industri, pertambangan dan energi dengan alasan hasil kelapa sawit merupakan bahan baku industri.
Dalam mekanisme tersebut, NPAP dihitung secara berjenjang berdasarkan volume pemakaian air, mulai dari Rp1.000 per meter kubik per bulan untuk pemakaian 0 sampai 10.000 meter kubik hingga Rp3.000 per meter kubik per bulan.
Di sinilah persoalan mulai mengemuka. Sebab, pemerintah daerah memiliki regulasi yang menetapkan besaran NPAP sektor perkebunan, tetapi dalam praktik penetapan PAP tahun 2025 justru digunakan metode lain. Berdasarkan pemeriksaan BPK, BPKPD telah menerbitkan Surat Ketetapan Pajak Daerah (SKPD) tahun 2025 untuk penagihan PAP sektor perkebunan sawit kepada delapan perusahaan.
Total tagihannya mencapai Rp26.803.893.920. Penagihan kemudian dilakukan oleh tiga Unit Pelaksana Teknis Daerah (UPTD) pada April 2026. Namun hingga pemeriksaan berakhir, belum terdapat pembayaran dari wajib pajak.
Lebih jauh, BPK menemukan bahwa piutang PAP perkebunan sawit sebesar Rp26,8 miliar tersebut juga belum disajikan dalam Catatan atas Laporan Keuangan (CaLK) Pemerintah Provinsi Sulawesi Barat.
BPK bahkan tidak mengusulkan koreksi tambah piutang PAP karena perhitungan PAP dalam SKPD tersebut dinilai belum sesuai ketentuan yang berlaku. Kondisi ini membuat persoalan tidak berhenti pada angka tagihan. Yang dipertanyakan justru bagaimana angka tersebut ditetapkan.
BPK menemukan bahwa volume air yang digunakan sebagai dasar penghitungan PAP ditetapkan dengan jumlah yang sama setiap bulan sepanjang Januari hingga Desember 2025. Padahal, penetapan tersebut tidak didasarkan pada volume pengambilan dan/atau pemanfaatan air permukaan yang benar-benar terjadi.
BPK mengungkapkan bahwa penghitungan dilakukan menggunakan estimasi kebutuhan air tanaman kelapa sawit. Artinya, pemerintah tidak menghitung berdasarkan berapa volume air permukaan yang benar-benar diambil atau dimanfaatkan, tetapi menggunakan pendekatan kebutuhan air tanaman.
Metode tersebut menggunakan sejumlah asumsi, antara lain kebutuhan air per pohon, luas penampang batang atau piringan pohon, jumlah pohon per hektare, luas lahan perkebunan, serta jumlah hari dalam satu masa pajak. Dalam pemeriksaannya, BPK menguraikan secara rinci konstruksi penghitungan yang digunakan BPKPD.
BPKPD menggunakan referensi penelitian Pruitt WO dan Doorenbos J tahun 1977 yang menyebut kebutuhan air tanaman kelapa sawit berkisar antara 4,10 hingga 4,65 mm per hari. Kemudian digunakan angka 0,465 cm per hari sebagai dasar perhitungan.
Luas piringan pohon diasumsikan berdasarkan jari-jari 250 sentimeter. Dengan rumus luas lingkaran, diperoleh luas sebesar 196.250 cm². Dari sana, kebutuhan air dihitung mencapai 91,256 liter per pohon per hari.
Selanjutnya, BPKPD menetapkan jumlah tanaman sebanyak 140 pohon per hektare. BPK dalam uraian pemeriksaannya menyebut penghitungan awal menghasilkan 144 pohon per hektare, kemudian dibulatkan menjadi 140 pohon per hektare. Dengan asumsi tersebut, kebutuhan air dihitung sebesar 12,78 meter kubik per hektare per hari, kemudian dibulatkan menjadi 12 meter kubik per hari.
Volume air bulanan selanjutnya dihitung dengan mengalikan luas kebun sawit, kebutuhan air 12 meter kubik per hari dan 30 hari masa pajak. Persoalannya, menurut BPK, pendekatan tersebut tidak menggambarkan volume pengambilan atau pemanfaatan air permukaan yang sebenarnya.
Tidak hanya volume air. BPK juga menemukan persoalan pada data luas lahan yang digunakan sebagai dasar perhitungan. Berdasarkan hasil wawancara dengan Kepala BPKPD, data luas lahan yang digunakan dalam penghitungan belum mencerminkan luas lahan hasil verifikasi lapangan yang benar-benar dimanfaatkan untuk perkebunan kelapa sawit.
BPKPD masih menggunakan data luas lahan berdasarkan Izin Usaha Perkebunan (IUP). Menurut BPK, kondisi tersebut menyebabkan volume air yang digunakan sebagai dasar pengenaan PAP tidak sepenuhnya menggambarkan kondisi sebenarnya.
Dengan kata lain, terdapat dua persoalan sekaligus, volume air dihitung berdasarkan estimasi kebutuhan tanaman, sementara luas lahan menggunakan data izin yang belum sepenuhnya diverifikasi dengan kondisi faktual.
Temuan yang paling mendasar muncul ketika BPK menelaah regulasi yang dimiliki Pemprov Sulbar. Hasil telaah menunjukkan Pemprov Sulawesi Barat belum memiliki regulasi yang secara khusus mengatur mekanisme penghitungan pemanfaatan air permukaan pada sektor perkebunan sawit.
Kepala BPKPD menjelaskan kepada pemeriksa bahwa regulasi tersebut belum disusun karena SKPD diterbitkan pada Oktober dan November 2025, sementara proses penyusunan dan penetapan peraturan membutuhkan waktu.
Akibatnya, menurut BPK, penetapan PAP sektor perkebunan sawit belum memiliki dasar hukum dan metodologi penghitungan yang memadai.
Secara normatif, UU Nomor 1 Tahun 2022 mengatur bahwa pemungutan pajak dan retribusi dilaksanakan sesuai ketentuan umum dan tata cara pemungutan, termasuk mengenai penetapan besaran pajak terutang. PP Nomor 35 Tahun 2023 juga menjadi pedoman bagi pemerintah daerah dalam pengaturan dan pemungutan pajak daerah dan retribusi daerah.
BPK kemudian memberikan konsekuensi atas kondisi tersebut. Dalam LHP, BPK menyatakan tagihan PAP senilai Rp26.803.893.920 berpotensi menimbulkan sengketa dengan wajib pajak karena belum didukung dasar penghitungan dan regulasi yang memadai.
Selain itu, potensi penerimaan PAP tidak dapat dihitung secara andal. Besaran volume air yang menjadi dasar pengenaan PAP juga dinilai tidak mencerminkan volume pengambilan dan/atau pemanfaatan air permukaan yang senyatanya.
Temuan tersebut menjadi penting karena objek PAP sendiri adalah pengambilan dan/atau pemanfaatan air permukaan. BPK juga merujuk ketentuan Permen PUPR Nomor 15/PRT/M/2017 yang mengatur bahwa faktor nilai air permukaan antara lain mempertimbangkan luas areal tempat pengambilan dan/atau pemanfaatan serta volume air yang diambil dan/atau dimanfaatkan.
Juniardi menilai temuan BPK tersebut perlu menjadi perhatian serius pemerintah provinsi. Menurut dia, persoalannya bukan semata-mata apakah Rp26,8 miliar tersebut nantinya dapat ditagih atau tidak, tetapi apakah ketetapan pajak yang diterbitkan sejak awal telah dibangun di atas dasar hukum dan data yang valid.
“Kalau dasar penghitungan belum jelas, regulasi khusus belum tersedia, sementara tagihan sudah diterbitkan, maka pemerintah harus menjelaskan bagaimana angka Rp26,8 miliar itu dapat dipertanggungjawabkan,” menjadi pokok sorotan Juniardi.
Ia juga menilai evaluasi terhadap SKPD tahun 2025 perlu dilakukan secara terbuka agar tidak menimbulkan persoalan baru antara pemerintah daerah dan wajib pajak.
BPK tidak berhenti pada temuan. Dalam rekomendasinya, BPK meminta Gubernur Sulawesi Barat menginstruksikan Kepala Bapenda untuk menyusun regulasi dan metodologi penghitungan PAP sektor perkebunan sawit sesuai ketentuan peraturan perundang-undangan.
BPK juga merekomendasikan evaluasi terhadap penetapan PAP sektor perkebunan sawit tahun 2025 serta menetapkan perhitungan PAP dan NPAP berdasarkan data yang valid dan dapat dipertanggungjawabkan.
Bagi JAPKEPDA, rekomendasi tersebut menjadi titik penting untuk membenahi mekanisme pemungutan PAP ke depan. Sebab, pajak daerah bukan hanya soal mengejar target penerimaan. Ada kepastian hukum, validitas data, kesesuaian metode penghitungan dan perlindungan terhadap wajib pajak yang harus berjalan bersamaan. Dan ketika tagihan Rp26,8 miliar telah diterbitkan, tetapi BPK menemukan dasar penghitungan serta regulasinya belum memadai, maka persoalan tersebut layak mendapat penjelasan dan evaluasi secara terbuka.
Terlebih, BPK telah mengingatkan bahwa kondisi itu berpotensi menimbulkan sengketa dengan wajib pajak. Kini bola berada di tangan Pemerintah Provinsi Sulawesi Barat untuk memastikan apakah rekomendasi tersebut benar-benar ditindaklanjuti dan bagaimana nasib tagihan PAP Rp26,8 miliar yang terlanjur diterbitkan tersebut.