
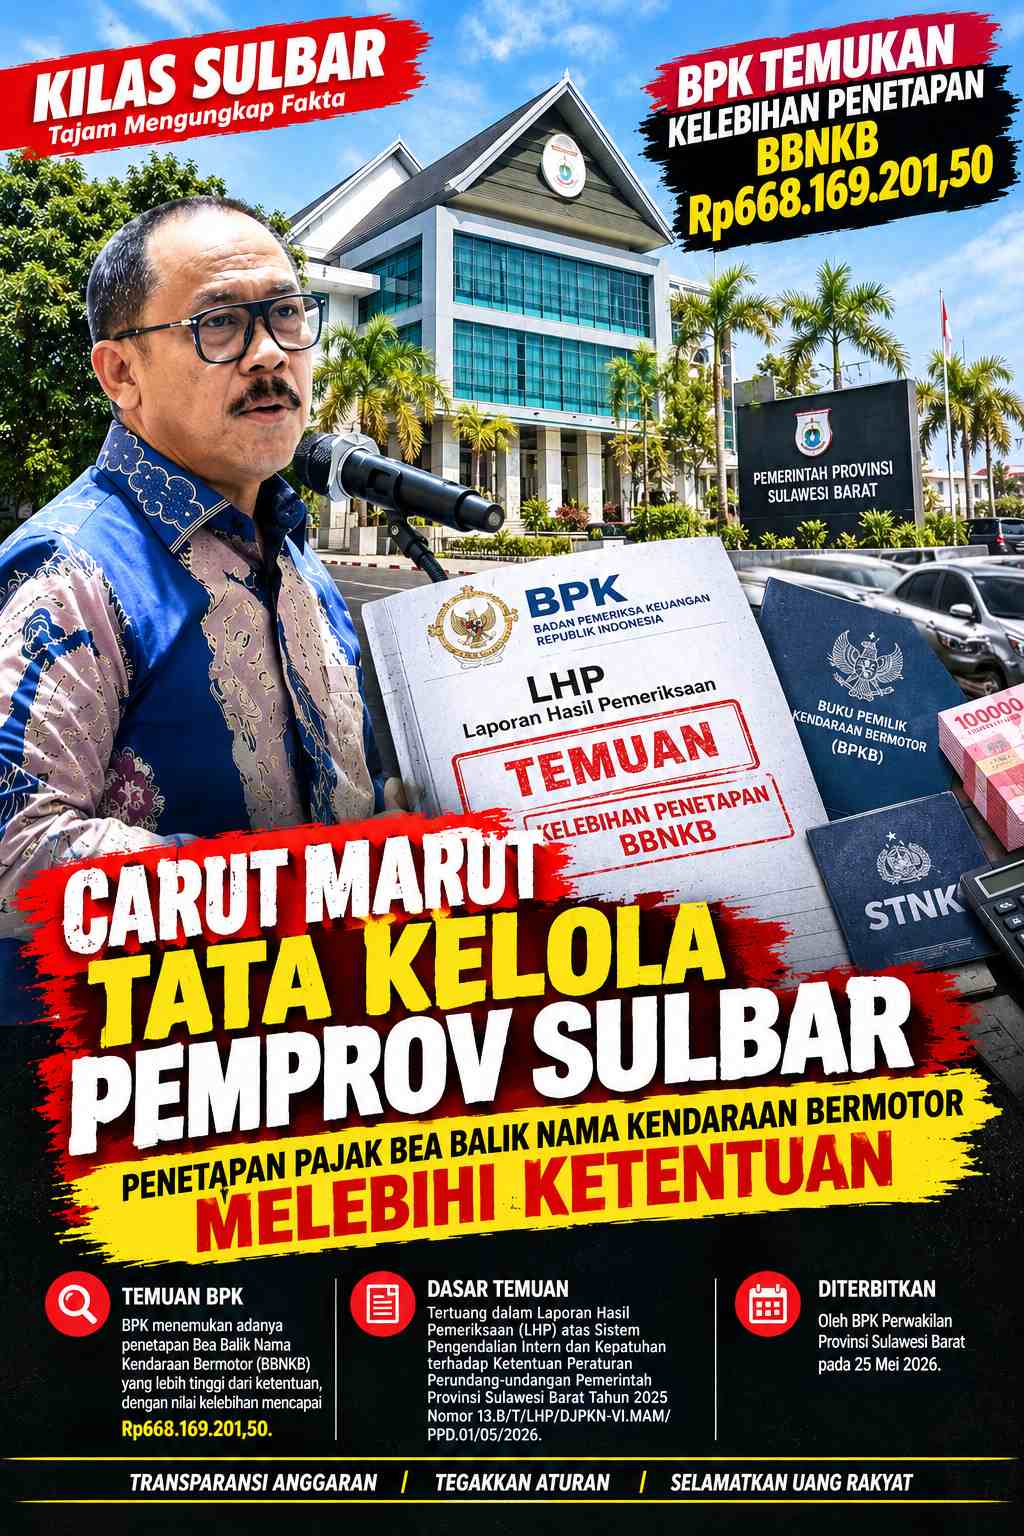
MAMUJU — Tata kelola pemungutan pajak daerah di lingkungan Pemerintah Provinsi SulawCarut Marut Tata Kelola Pemprov Sulbar, Penetapan Pajak Bea Balik Nama Kendaraan Bermotor Melebihi Ketentuanesi Barat kembali menjadi sorotan. Badan Pemeriksa Keuangan (BPK) menemukan adanya penetapan Bea Balik Nama Kendaraan Bermotor (BBNKB) yang lebih tinggi dari ketentuan, dengan nilai kelebihan mencapai Rp668.169.201,50.
Temuan tersebut menjadi perhatian Ketua Jaringan Pemerhati Kebijakan Pemerintah Daerah (JAPKEPDA), Juniardi, Senin (14/9/2026). Ia menilai persoalan tersebut tidak semestinya dipandang sekadar sebagai persoalan teknis administrasi perpajakan, sebab menyangkut langsung uang yang dibebankan kepada masyarakat.
Menurut Juniardi, temuan tersebut tertuang dalam Laporan Hasil Pemeriksaan (LHP) atas Sistem Pengendalian Intern dan Kepatuhan terhadap Ketentuan Peraturan Perundang-undangan Pemerintah Provinsi Sulawesi Barat Tahun 2025 Nomor 13.B/T/LHP/DJPKN-VI.MAM/PPD.01/05/2026, yang diterbitkan BPK Perwakilan Provinsi Sulawesi Barat pada 25 Mei 2026.
“Ini harus menjadi perhatian serius. Ketika masyarakat membayar pajak, besaran yang dibebankan seharusnya dihitung berdasarkan ketentuan yang berlaku. Kalau BPK menemukan adanya penetapan yang lebih tinggi dari seharusnya, pemerintah harus menjelaskan bagaimana persoalan itu bisa terjadi dan bagaimana uang masyarakat tersebut dikembalikan,” kata Juniardi.
Berdasarkan Laporan Realisasi Anggaran (LRA) Pemprov Sulawesi Barat Tahun Anggaran 2025 audited, pendapatan pajak daerah dianggarkan sebesar Rp474.806.635.915. Namun, realisasinya tercatat sebesar Rp356.899.438.237, atau sekitar 75,17 persen dari anggaran.
Dari realisasi pendapatan pajak tersebut, terdapat penerimaan dari BBNKB sebesar Rp64.106.380.961. BBNKB sendiri merupakan pajak daerah yang dikenakan atas penyerahan hak milik kendaraan bermotor. Pajak ini dapat timbul karena berbagai peristiwa, antara lain jual beli, tukar-menukar, hibah, warisan, maupun pemasukan kendaraan bermotor ke dalam badan usaha.
Pemprov Sulbar telah mengatur pengelolaan BBNKB melalui Peraturan Daerah Provinsi Sulawesi Barat Nomor 4 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. Dalam ketentuannya, BBNKB terutang dihitung dengan mengalikan tarif BBNKB dengan Nilai Jual Kendaraan Bermotor (NJKB) sebagai dasar pengenaan pajak.
Persoalannya muncul ketika BPK melakukan pemeriksaan terhadap proses penetapan NJKB dan BBNKB yang dilakukan Pemprov Sulbar. BPK menemukan bahwa NJKB yang digunakan sebagai dasar pengenaan BBNKB belum sepenuhnya menggunakan ketentuan Permendagri yang berlaku.
Untuk Tahun Anggaran 2025, dasar pengenaan BBNKB diatur melalui Peraturan Menteri Dalam Negeri Nomor 7 Tahun 2025 tentang Dasar Pengenaan PKB, BBNKB, dan Pajak Alat Berat Tahun 2025.
Permendagri tersebut mulai berlaku sejak 12 Maret 2025 dan telah disampaikan kepada Pemprov Sulawesi Barat pada April 2025. Dengan berlakunya aturan baru tersebut, Permendagri Nomor 8 Tahun 2024 dinyatakan dicabut dan tidak berlaku lagi.
Namun sebelum Permendagri Nomor 7 Tahun 2025 diterbitkan, Pemprov Sulawesi Barat telah menetapkan Keputusan Gubernur Sulawesi Barat Nomor 163 Tahun 2025 tentang Nilai Jual Kendaraan Bermotor untuk Tahun Pembuatan 2025 Wilayah Provinsi Sulawesi Barat, tertanggal 13 Februari 2025.
Keputusan gubernur tersebut menggunakan ketentuan Permendagri tahun sebelumnya dengan penyesuaian kenaikan sebesar 5 persen. Keputusan itu diberlakukan sementara sampai diterbitkannya Permendagri terbaru.
Masalahnya, setelah Permendagri Nomor 7 Tahun 2025 berlaku, BPK menemukan bahwa Pemprov Sulbar melalui perangkat pengelola pendapatan belum sepenuhnya menggunakan Permendagri tersebut sebagai dasar pengenaan BBNKB. Dalam penetapan pajak terutang, masih ditemukan penggunaan Keputusan Gubernur Nomor 163 Tahun 2025.
Temuan BPK semakin menarik perhatian karena hasil pemeriksaan secara uji petik terhadap database Sistem Informasi Monitoring Pajak Kendaraan Bermotor (SIMOTO) menemukan adanya kelebihan penetapan.
Pemprov Sulbar diketahui melakukan perhitungan dan penetapan BBNKB melalui aplikasi E-Samsat berbasis desktop. Setelah proses tersebut, petugas melakukan posting data ke aplikasi SIMOTO berbasis web. Aplikasi ini digunakan untuk memantau, menyajikan laporan, serta memonitor hasil perhitungan dan penetapan pajak. Namun berdasarkan pemeriksaan BPK, penggunaan dasar pengenaan yang belum sepenuhnya menyesuaikan Permendagri terbaru menyebabkan munculnya selisih dalam penetapan.
Setelah BPK melakukan perhitungan ulang dengan mempertimbangkan keringanan pajak, ditemukan 12.500 penetapan BBNKB dengan kelebihan penetapan sebesar Rp668.169.201,50. Sebaran kelebihan penetapan tersebut tercatat di sejumlah wilayah pelayanan pajak.
UPTD Pelayanan Pajak Kelas A Majene tercatat sebanyak 779 penetapan, dengan kelebihan sebesar Rp38.080.202. Di Mamasa, terdapat 1.013 penetapan dengan kelebihan sebesar Rp41.051.585. Sementara Mamuju menjadi wilayah dengan nilai kelebihan penetapan terbesar, yakni 5.121 penetapan dengan nilai mencapai Rp304.184.532.
Selanjutnya Pasangkayu tercatat 2.548 penetapan dengan kelebihan sebesar Rp133.950.182. Sedangkan Polewali Mandar terdapat 3.039 penetapan dengan kelebihan mencapai Rp150.902.699. Jika seluruhnya dijumlahkan, terdapat 12.500 penetapan BBNKB dengan kelebihan pembebanan kepada masyarakat sebesar Rp668.169.201.
Juniardi menilai angka Rp668 juta tersebut tidak boleh dilihat hanya sebagai angka dalam laporan pemeriksaan. Sebab, di balik angka tersebut terdapat masyarakat yang telah membayar pajak kendaraan dengan nilai lebih tinggi dibandingkan nilai yang seharusnya dikenakan berdasarkan ketentuan.
“Ini bukan sekadar angka Rp668 juta. Ada masyarakat yang menjadi pihak yang dibebani. Karena itu harus ada kejelasan, siapa yang bertanggung jawab terhadap proses penetapan tersebut dan bagaimana mekanisme pengembalian kelebihan pembayaran kepada masyarakat,” ujarnya.
Menurutnya, persoalan tersebut juga menunjukkan bahwa sistem pengendalian internal Pemprov Sulbar dalam mengelola pajak kendaraan masih memiliki celah.
Apalagi, proses penetapan pajak sudah menggunakan sistem aplikasi. Seharusnya, ketika dasar hukum berubah, sistem penghitungan juga segera diperbarui agar tidak terjadi perbedaan antara ketentuan yang berlaku dengan jumlah pajak yang dibebankan kepada wajib pajak.
Dalam pemeriksaannya, BPK menyebut kondisi tersebut antara lain disebabkan karena Kepala BPKPD belum menetapkan prosedur pengendalian dan validasi pemutakhiran NJKB pada aplikasi E-Samsat setelah berlakunya Permendagri Nomor 7 Tahun 2025.
Selain itu, belum disusun ketentuan mengenai mekanisme pembulatan penetapan BBNKB sebagai dasar penerapan pembulatan dalam sistem penetapan pajak. Hal tersebut menjadi semakin penting karena pada 2025 terjadi perubahan struktur organisasi perangkat daerah Pemprov Sulbar.
Berdasarkan Pergub Sulawesi Barat Nomor 39 Tahun 2025, BPKPD dipisahkan menjadi Badan Pengelolaan Keuangan dan Aset Daerah (BPKAD) dan Badan Pendapatan Daerah (Bapenda).
Dengan perubahan struktur tersebut, menurut Juniardi, pembagian kewenangan dan tanggung jawab pengelolaan pendapatan daerah harus semakin jelas. “Jangan sampai perubahan SOTK justru membuat pengendalian menjadi lemah. Siapa yang bertanggung jawab terhadap pemutakhiran database, validasi NJKB, pengawasan penetapan dan tindak lanjut kelebihan pembayaran harus terang,” katanya.
BPK menyatakan kondisi tersebut tidak sesuai dengan ketentuan Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, khususnya Pasal 95.
Ketentuan tersebut pada prinsipnya mengatur bahwa pemungutan pajak dan retribusi harus dilaksanakan sesuai ketentuan umum dan tata cara pemungutan pajak dan retribusi, termasuk mengenai penetapan besaran pajak terutang.
Selain itu, BPK juga merujuk Peraturan Pemerintah Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, khususnya Pasal 6 ayat (1), yang mengatur bahwa dasar pengenaan BBNKB merupakan nilai jual kendaraan bermotor yang ditetapkan dalam peraturan menteri yang menyelenggarakan urusan pemerintahan dalam negeri dan peraturan gubernur.
Temuan tersebut juga dikaitkan dengan Perda Provinsi Sulawesi Barat Nomor 4 Tahun 2024 tentang Pajak Daerah dan Retribusi Daerah. BPK menyimpulkan kondisi tersebut mengakibatkan pembebanan pajak kepada masyarakat lebih tinggi dari ketentuan senilai Rp668.169.201 untuk BBNKB.
Atas temuan tersebut, BPK telah memberikan rekomendasi kepada Gubernur Sulawesi Barat agar menginstruksikan Kepala Bapenda melakukan pengendalian terhadap pelaksanaan penetapan BBNKB sehingga sesuai dengan ketentuan peraturan perundang-undangan.
BPK juga merekomendasikan penyusunan ketentuan mengenai mekanisme pembulatan penetapan PKB dan BBNKB. Juniardi meminta rekomendasi tersebut tidak berhenti sebagai formalitas administratif dalam penyelesaian LHP BPK.
Menurut dia, Pemprov Sulbar perlu memastikan terlebih dahulu berapa nilai kelebihan pembayaran yang benar-benar telah dibebankan kepada masyarakat, siapa saja wajib pajak yang terdampak, serta bagaimana mekanisme pengembaliannya.
“Pemerintah harus transparan. Kalau memang masyarakat membayar lebih, maka hak masyarakat harus dikembalikan sesuai mekanisme dan ketentuan yang berlaku. Jangan sampai masyarakat yang selama ini patuh membayar pajak justru dirugikan oleh kesalahan tata kelola pemerintah,” tegasnya.
Ia juga meminta Bapenda Sulbar membuka informasi mengenai langkah konkret yang telah dilakukan pascatemuan BPK, termasuk pembaruan sistem E-Samsat, validasi NJKB, serta tindak lanjut terhadap 12.500 penetapan BBNKB yang menurut hasil pemeriksaan BPK mengalami kelebihan penetapan.
Juniardi menegaskan bahwa alasan persoalan tersebut terjadi karena belum adanya prosedur pengendalian dan validasi pada aplikasi tidak boleh menghilangkan substansi persoalan.
Menurutnya, sistem aplikasi hanyalah alat. Tanggung jawab akhir tetap berada pada pengelola pemerintahan yang memiliki kewenangan dalam menetapkan dan memungut pajak. “Jangan sampai masyarakat dibebani lebih tinggi lalu persoalannya dianggap selesai hanya karena sistem belum diperbarui. Sistem dibuat dan dikelola oleh manusia. Karena itu harus ada evaluasi terhadap tata kelola dan pengawasannya,” ujarnya.