
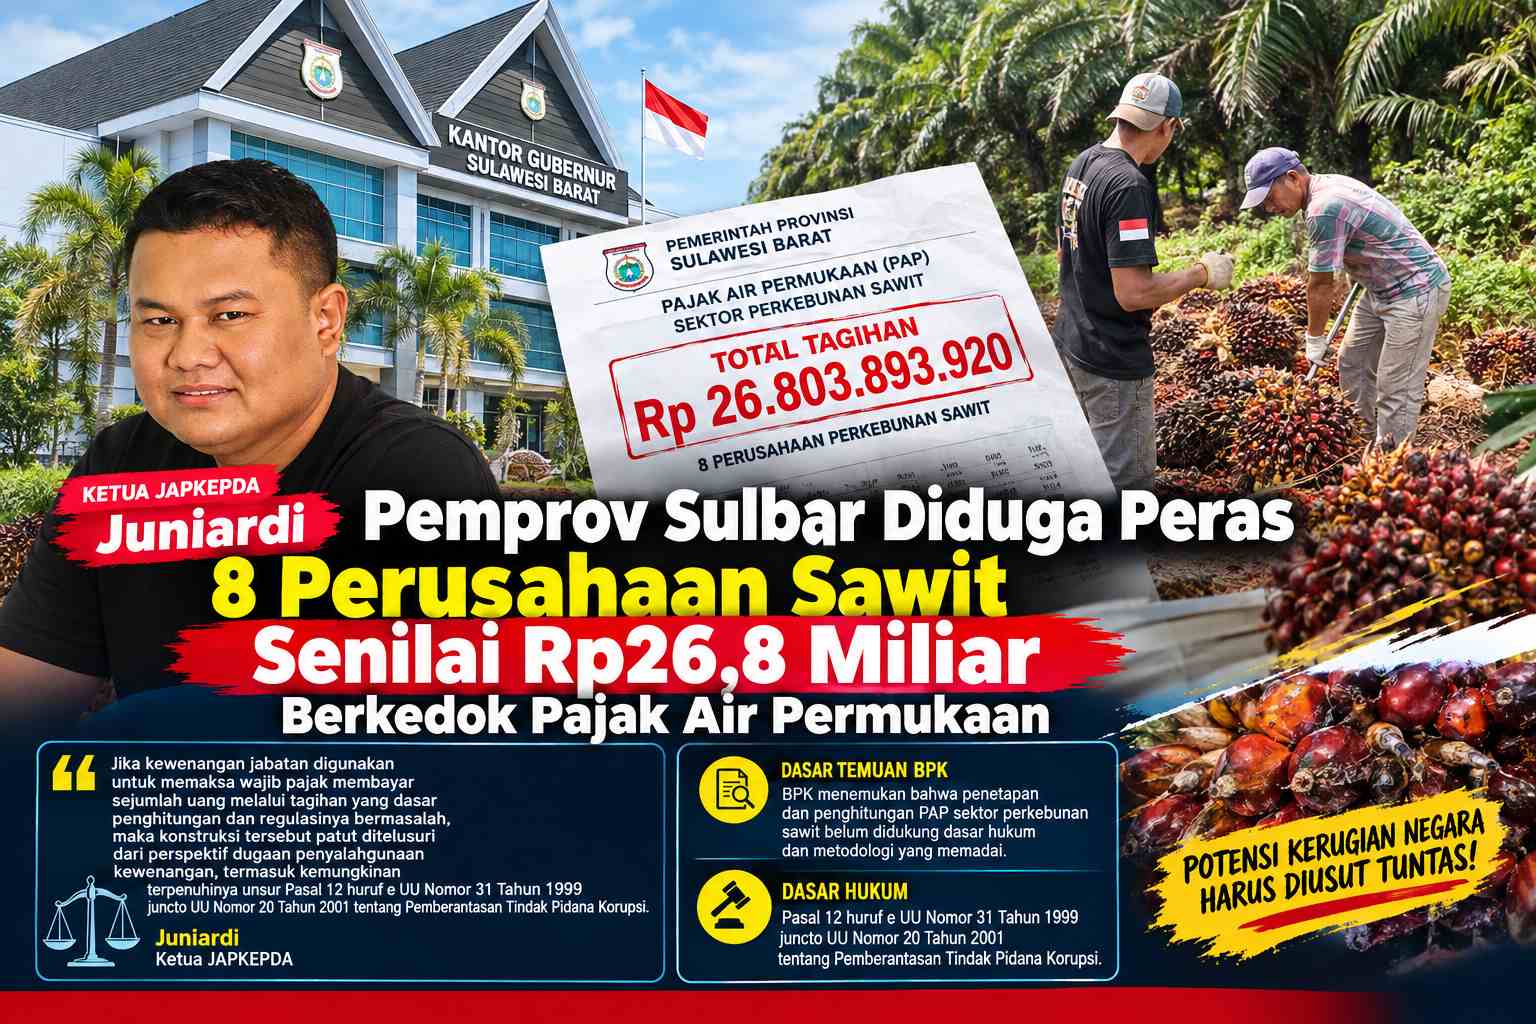
MAMUJU – Ketua Jaringan Pemerhati Kebijakan Pemerintah Daerah (JAPKEPDA), Juniardi, menyoroti dugaan pemerasan dalam jabatan dalam penetapan Pajak Air Permukaan (PAP) terhadap delapan perusahaan perkebunan kelapa sawit di Sulawesi Barat dengan total tagihan mencapai Rp26.803.893.920. Sorotan tersebut muncul setelah BPK menemukan bahwa penetapan dan penghitungan PAP sektor perkebunan sawit belum didukung dasar hukum dan metodologi yang memadai, Selasa 22 September 2026.
Menurut Juniardi, jika kewenangan jabatan digunakan untuk memaksa wajib pajak membayar sejumlah uang melalui tagihan yang dasar penghitungan dan regulasinya bermasalah, maka konstruksi tersebut patut ditelusuri dari perspektif dugaan penyalahgunaan kewenangan, termasuk kemungkinan terpenuhinya unsur Pasal 12 huruf e UU Nomor 31 Tahun 1999 juncto UU Nomor 20 Tahun 2001 tentang Pemberantasan Tindak Pidana Korupsi. Pasal tersebut pada pokoknya mengatur pegawai negeri atau penyelenggara negara yang dengan maksud menguntungkan diri sendiri atau orang lain, secara melawan hukum atau dengan menyalahgunakan kekuasaannya, memaksa seseorang memberikan sesuatu atau membayar.
Juniardi mengatakan dugaan tersebut harus dilihat secara hati-hati dan diuji melalui penyelidikan, bukan langsung dianggap sebagai tindak pidana yang telah terbukti. Namun, ia menilai temuan BPK memberikan alasan yang cukup untuk mempertanyakan proses penerbitan tagihan Rp26,8 miliar tersebut.
Dalam LHP BPK Nomor 13.B/T/LHP/DJPKN-VI.MAM/PPD.01/05/2026, disebutkan BPKPD tidak menggunakan ketentuan Pergub Sulawesi Barat Nomor 27 Tahun 2025 yang menetapkan NPAP sektor perkebunan sebesar Rp200.000 per hektare per bulan, melainkan menggunakan mekanisme penghitungan sektor industri, pertambangan dan energi. “Yang harus diperiksa bukan hanya apakah perusahaan membayar atau tidak, tetapi bagaimana angka Rp26,8 miliar itu ditetapkan, siapa yang membuat formula, siapa yang memerintahkan penagihan, dan apakah kewenangan tersebut digunakan sesuai hukum,” kata Juniardi, Selasa 22 September 2026.
Persoalan semakin serius karena BPK menemukan volume air yang menjadi dasar pengenaan PAP tidak ditetapkan berdasarkan volume pengambilan dan/atau pemanfaatan air permukaan yang senyatanya. BPKPD justru menggunakan estimasi kebutuhan air tanaman kelapa sawit, dengan memperhitungkan kebutuhan air per pohon, luas piringan, jumlah pohon per hektare dan luas lahan perkebunan.
Dari asumsi tersebut diperoleh kebutuhan air sekitar 12 meter kubik per hektare per hari, yang kemudian dikalikan luas kebun dan 30 hari masa pajak. BPK juga menemukan data luas lahan yang digunakan masih mengacu pada data Izin Usaha Perkebunan (IUP), bukan luas lahan yang telah diverifikasi secara nyata di lapangan.
Menurut Juniardi, kondisi tersebut perlu diuji karena objek PAP berdasarkan regulasi adalah pengambilan dan/atau pemanfaatan air permukaan, sehingga dasar pengenaan pajak harus dapat dipertanggungjawabkan.
Lebih jauh, BPK menyatakan Pemprov Sulawesi Barat belum memiliki regulasi khusus yang mengatur mekanisme penghitungan pemanfaatan air permukaan pada sektor perkebunan sawit. BPK bahkan menyebut penetapan PAP sektor perkebunan sawit belum memiliki dasar hukum dan metodologi penghitungan yang memadai. Tagihan Rp26,8 miliar tersebut juga berpotensi menimbulkan sengketa dengan wajib pajak, sementara sampai pemeriksaan berakhir belum terdapat pembayaran dari delapan perusahaan.
Bagi Juniardi, rangkaian fakta itu harus menjadi dasar bagi aparat penegak hukum untuk menelusuri apakah persoalan tersebut murni kesalahan administrasi atau terdapat tindakan sengaja menggunakan kewenangan jabatan untuk memaksa pihak lain membayar.
Dalam perspektif UU Tipikor, Pasal 12 huruf e tidak otomatis berlaku hanya karena terdapat tagihan pajak yang dipersoalkan. Harus dibuktikan unsur-unsurnya, antara lain adanya pegawai negeri atau penyelenggara negara, maksud menguntungkan diri sendiri atau orang lain, sifat melawan hukum atau penyalahgunaan kekuasaan, serta tindakan memaksa seseorang memberikan sesuatu atau membayar.
Karena itu, Juniardi meminta aparat penegak hukum melakukan penelusuran terhadap proses penerbitan SKPD, dasar formula penghitungan, komunikasi penagihan, pihak yang mengambil keputusan, serta ada atau tidaknya keuntungan bagi pejabat atau pihak lain.
Juniardi juga menjelaskan bahwa pemerasan dapat masuk dalam tindak pidana korupsi apabila dilakukan pejabat atau penyelenggara negara dengan memenuhi unsur Pasal 12 huruf e, penerapannya tetap harus dilihat berdasarkan fakta kasus per kasus.
“Jangan sampai kewenangan memungut pajak justru digunakan sebagai alat menekan wajib pajak. Kalau memang ada kekeliruan administratif, lakukan koreksi. Tetapi kalau dalam pemeriksaan ditemukan adanya kesengajaan menggunakan jabatan untuk memaksakan pembayaran yang tidak memiliki dasar penghitungan yang memadai, maka aparat penegak hukum harus menguji apakah unsur pemerasan dalam jabatan sebagaimana Pasal 12 huruf e terpenuhi,” tegas Juniardi.
Ia meminta rekomendasi BPK mengenai evaluasi PAP sektor perkebunan sawit tahun 2025, penyusunan regulasi dan metodologi, serta penetapan kembali PAP berdasarkan data yang valid tidak berhenti sebagai urusan administrasi. Menurutnya, Rp26,8 miliar bukan sekadar angka dalam dokumen pajak, tetapi menyangkut proses penggunaan kewenangan negara terhadap delapan wajib pajak yang harus dapat dipertanggungjawabkan secara hukum.